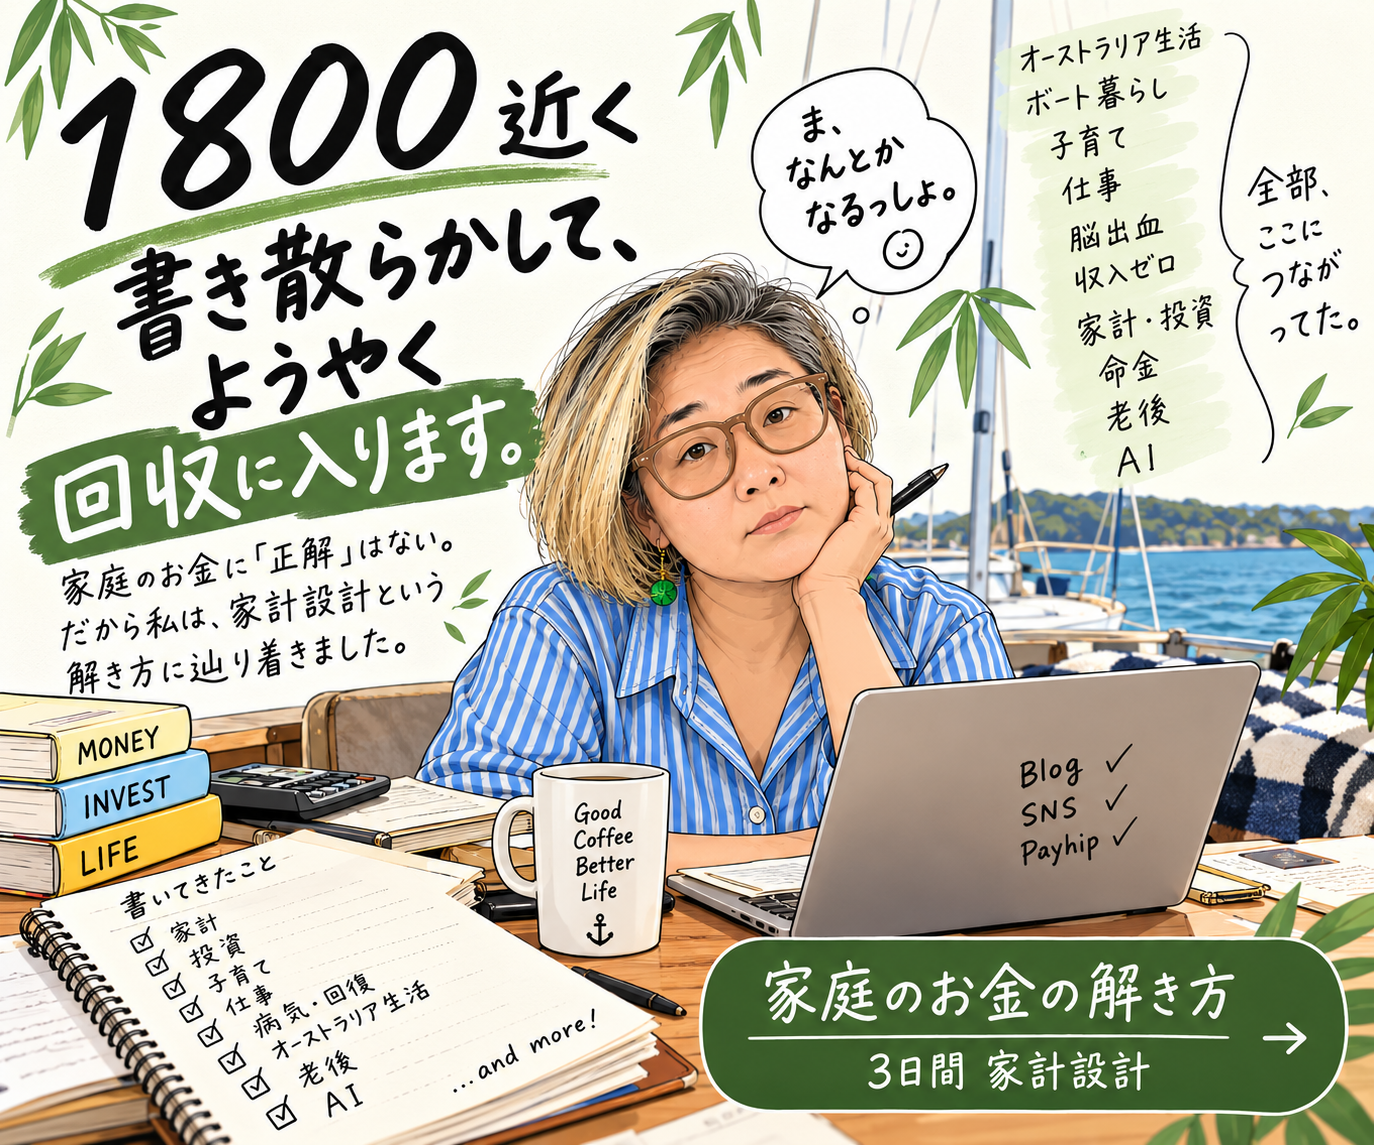
このブログ、気づけば投稿数が1800近くになっていました。
自分でも引く🤣
オーストラリアに住んで、
結婚して、
子どもを育てて、
ボートで暮らして。
仕事のことを書いた。
家族のことを書いた。
お金のことを書いた。
子どもの進路を書いた。
投資を始めて、それも書いた。
そして46歳で脳出血して、人生が一回ひっくり返った。
そこからも書いた。
働けない。
収入がない。
この先どうなるか分からない。
10ヶ月、世帯収入がゼロになった。
復職した。
でも昔と同じようには働けなかった。
体力にも、集中力にも限界ができた。
だったら、この状態でどう生きる?
どう働く?
どうお金を守る?
老後は?
子どもは?
私はどうする?
また書いた。
まあ、よく書き散らかした🤣
最初から「家計設計屋」だったわけじゃない
もちろん1800投稿前の私は、
「将来、家計設計屋になります!」
なんて思っていません。
そんな職業名すら知らん🤣
ブログを書きながら商品設計していたわけでもない。
マーケティング戦略があったわけでもない。
その時その時で、
自分の目の前に問題が発生する。
↓
調べる。
↓
数字を見る。
↓
一般論を知る。
↓
「いや、でも私の場合どうする?」
↓
考える。
↓
やってみる。
↓
また問題が出る。
↓
また考える。
ずーーーーっと、これをやってきただけです。
でも今になって1800近い投稿を振り返ると、
私、ずっと同じことやってたんだな。
と思います。
私が欲しかったのは私の「最適解」だった
家計について調べれば、正解らしきものはいくらでも出てきます。
生活防衛資金は○ヶ月。
収入の○%を貯金。
投資は長期・分散・積立。
老後には○円必要。
借金はこう返す。
教育費はこれくらい。
もちろん、一般論は必要です。
私もめちゃくちゃ調べました。
本も読んだ。
投資も勉強した。
制度も調べた。
AIも使う。
でも、最後に必ず同じところで止まる。
「分かった。で、私の場合は?」
ここだった。
人生が一回ひっくり返って、一般論だけでは足りなくなった
特に大きかったのが脳出血です。
それまで普通に働いていた人間が、突然働けなくなった。
収入が止まった。
回復して復職しても、以前と同じ自分には戻らなかった。
だったら、
「もっと働いて収入を増やしましょう」
が私の正解になるわけがない。
働ける時間には限界がある。
でも生活は続く。
子どもは育つ。
老後も来る。
だったら、今持っている条件の中で解くしかない。
ここから私のお金の考え方は、かなり変わりました。
まず守る。
生活を守る現金を確保する。
そこには触らない。
そのうえで投資する。
老後を逆算する。
子どものお金も考える。
これからやりたいことも入れる。
全部欲しい。
でも全部を同時に最大化なんてできない。
だから、
何を一番守るのかを決める。
優先順位をつける。
そして現在地から逆算する。
私がずっとやっていたのは「家計管理」じゃなかった
最近になって、ようやく分かりました。
私がやっていたのは、
「節約」でも、
「家計簿」でも、
「投資」だけでもなかった。
設計だった。
今どこにいる?
何を持っている?
何が足りない?
この先何が起きる?
私は何を守りたい?
じゃあ、今あるお金をどこに置く?
何年後にどうなっていたい?
そこから逆算すると、今日何をする?
これを繰り返していた。
だから、
家計設計屋Aya
という言葉を見つけたとき、ほとんど迷わなかった。
「あ。これだ」
だった。
1800近い投稿が、全部「ケーススタディ」になった
これが今、一番面白い。
当時はバラバラだと思っていた記事が、今見るとつながっている。
ボート暮らしも。
子育ても。
仕事も。
脳出血も。
収入ゼロも。
投資も。
命金も。
子どものお金教育も。
老後も。
AIも。
全部、
限られた条件の中で、どうやって自分の人生を組み立てるか
という話だった。
だから1800近い記事は、
今となっては私自身を使った巨大なケーススタディです。
先に商品を作って、
「さあ実績を作ろう」
じゃなかった。
逆です。
1800近く実生活を書き散らかして、後から商品ができた。🤣
効率悪っ。
でも、私はこの順番で良かったと思っています。
そしてAIが出てきた
これも大きかった。
今は一般論なら、ものすごい速度で手に入ります。
「老後はいくら必要?」
「投資はいくら?」
「生活防衛資金は?」
AIに聞けば、すぐ答える。
数字の比較もできる。
制度の確認もできる。
シミュレーションもできる。
私はAIをかなり使っています。
でも使えば使うほど思う。
一般論が簡単に手に入ることと、自分の問題が解けることは別だ。
AIに一般論を出してもらう。
裏を取る。
可視化する。
比較する。
ここはAIにやってもらえばいい。
でも、
「私は何を守りたい?」
は私が決める。
そして、
「この家庭の現実にどう接続する?」
ここが必要になる。
知識と実生活の間に橋を架ける。
私はそこをやりたい。
だから「相談」ではなく「家計設計」にした
そして、ようやく本丸の商品を作りました。
『家庭のお金の解き方|3日間 家計設計』
私は「3日間お金相談」という名前にはしたくありませんでした。
話を聞いて、
「こうした方がいいですよ」
で終わりたくなかったから。
まず現在地を出す。
数字を見る。
何を一番守りたいかを決める。
優先順位をつける。
未来から逆算する。
そして最後に、
設計図と「次の一歩」を残す。
だから「相談」ではなく、
設計。
夫婦で同じ方向を向いていなくてもいい
ここも、私にとって大事なところです。
家計の話では、
「まず夫婦で話し合いましょう」
と言われることが多い。
そりゃ、できればいい。
でも現実はそんなに綺麗じゃない🤣
お金への関心も違う。
価値観も違う。
行動する速度も違う。
だったら、
夫婦が完全に足並みを揃えるまで何もしない、
にする必要はないと思っています。
主語を、
「私」
にする。
私はどうしたい?
私は何を守りたい?
私が動かせるお金は?
私が今日できることは?
そこから始める。
人生全部を一気に解く必要なんてない。
まず、自分が動かせるところから。
私は正解を持っていない。解き方を持っている。
1800近く書いて、ようやくここまで言葉になりました。
私は正解を持っていません。
未来のことなんて分からない。
家庭ごとに事情も違う。
価値観も違う。
人生だって途中で変わる。
だから、
「これが正解です」
なんて私は言えない。
でも、
解き方はある。
現在地に⚓️を下ろす。
数字を見る。
守りたいものを決める。
優先順位をつける。
逆算する。
やってみる。
人生が動いたら、また⚓️を下ろし直す。
そして、もう一度解く。
これなら何度でも使える。
だから私は、
一生変わらない正解より、何度でも使える解き方を渡したい。
1800近く書き散らかした。だから、ここから回収します。
ブログを書き始めた頃には、こんな場所に辿り着くなんて全く思っていませんでした。
点だと思っていたものが、線になった。
そして今、
家計設計屋Aya
という名前がついた。
だったらここからは、過去に書いてきたものも拾い直します。
今の私の言葉で再定義する。
使えるものは使う。
つなげられるものはつなぐ。
再定義とリサイクル。
1800近く書き散らかしたんだから、
そろそろ回収させてもらいます🤣
そして、その一つ目の大きな回収がこれです。
『家庭のお金の解き方|3日間 家計設計』
一般論をもう一つ増やすための商品ではありません。
「で、私の場合は?」
を解くための商品です。
現在地から始めて、最後にあなたの設計図と次の一歩を作ります。
現在 A$79。
👇
【家庭のお金の解き方|3日間 家計設計】
【Payhip直リンク】
お金は言語だ。
そして私は、
難しいお金の言葉を庶民語に翻訳して、
最後はその人の生活まで持っていきたい。
私は正解を持っていない。
解き方を持っている。
1800近く書いて、ようやくここまで来ました。
家計設計屋Aya。
ここから回収に入ります。🤣
コメント